


レンタカー代の勘定科目は?賃借料・旅費交通費の仕訳と経費計上を解説
法人向け
NBR編集部
長野ビジネスレンタカー コンテンツチーム2026.07.29
約3分で読めます
-


社用車としてのレンタカー代は、勘定科目「賃借料」または「旅費交通費」で全額を経費にできます。車両を購入した場合のような資産計上・減価償却は不要で、経理処理はシンプルです。本記事では、レンタカー代の勘定科目・仕訳例・購入やリースとの会計処理の違いを、法人担当者向けにやさしく解説します。
1. 結論:レンタカー代の勘定科目と全額経費
社用車としてのレンタカー代は、「賃借料」、または出張・営業などの移動目的が明確な場合は「旅費交通費」として計上するのが一般的です。いずれも支払った費用の全額をその期の経費にできるのがポイントです。車両を購入すると資産に計上して数年かけて減価償却しますが、レンタカーはその手間がありません。
免責補償(CDW)やオプション料も含め、事業に使った分は経費として扱えます。消費税の課税事業者であれば、レンタカー代は課税仕入れとして仕入税額控除の対象になります。
2. 仕訳の例
たとえば、社用として軽自動車を1ヶ月73,700円で借り、普通預金から支払った場合の仕訳例は次のとおりです(税区分は御社の会計方針に合わせてください)。
請求書一括払い(後払い)の場合は、利用時に「賃借料/未払金」、支払時に「未払金/普通預金」とする方法もあります。
3. 費目別の勘定科目(ガソリン代・高速代・駐車場代・事故時の負担)
レンタカー本体の料金以外にも、利用中にはさまざまな費用がかかります。主な費目と、よく使われる勘定科目の例は次のとおりです。
勘定科目は会社ごとに選べますが、一度決めた科目を毎期同じように使い続けることが大切です。年によって科目が変わると、費用の比較がしにくくなります。
4. 長期で借りるときの仕訳(月払い・前払い・決算またぎ)
長期・マンスリーで借りる場合は、支払い方によって仕訳が変わります。ここでは、商用バン(プロボックス)を1ヶ月76,500円、免責補償(CDW)を1ヶ月20,000円、合計月96,500円で3ヶ月借りる例で考えます。
毎月払う場合
毎月の支払時に、その月の分を経費にします。
3ヶ月分を前払いする場合
支払時はいったん「前払費用」に計上し、利用した月ごとに経費へ振り替えます。
各月末の振替:
決算日をまたぐ場合
決算日をまたいで前払いした場合、翌期に使う分は原則として前払費用のまま翌期に繰り越します。なお、支払日から1年以内に提供を受けるサービスの前払いは、毎期継続して同じ処理をすることを条件に、支払った期の経費にできる特例(短期前払費用)があります。使えるかどうかは顧問税理士に確認してください。
5. 消費税とインボイス(適格請求書)
レンタカー料金は消費税の課税取引(税率10%)です。課税事業者が仕入税額控除を受けるには、登録番号などが記載されたインボイス(適格請求書)の保存が必要です。請求書や領収書を受け取ったら、登録番号の記載があるかを確認しておきましょう。
一方、事故の際に支払うNOC(営業補償料)のように、補償金の性格を持つ支払いは、レンタカー料金とは消費税の扱いが異なる場合があります。請求書の内訳を確認し、迷うものは顧問税理士に相談してください。
6. 購入・リースとの会計処理の違い
レンタカーは「借りて使った分を経費にするだけ」なので、3手段のなかで最も会計処理がシンプルです。購入は資産計上と減価償却、リースは契約形態に応じた処理が必要になります。
つまり、経理の手間をかけずに社用車を用意したい会社にとって、レンタカーは扱いやすい選択肢です。必要な期間だけ使い、費用はその都度経費化できます。
請求書払い・全額経費で、社用車の経理をシンプルに。
7. よくある質問
審査なし・請求書払いに対応しています。法人のお客様は、長野県内と山梨県北部への配車・引取が無料です。免責補償(CDW・1ヶ月20,000円)込みの1ヶ月の総額は次のとおりです。
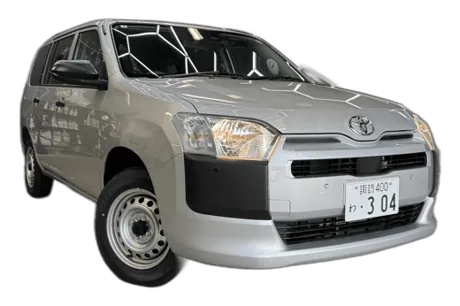 営業回り・出張に商用バンプロボックスCDW込み1ヶ月 96,500円〜車両76,500円+CDW20,000円総額をシミュレーション →
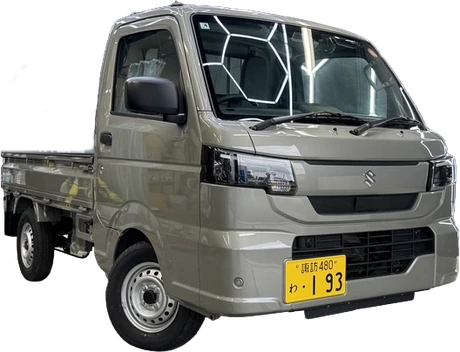 現場・配送に軽トラ・軽バンキャリィ・エブリィCDW込み1ヶ月 95,250円〜車両75,250円+CDW20,000円総額をシミュレーション →
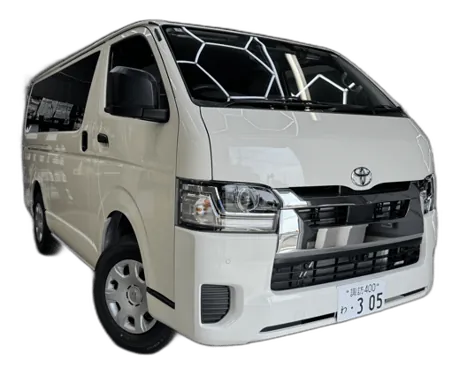 人員・資材の運搬に大型バンハイエースCDW込み1ヶ月 138,500円〜車両118,500円+CDW20,000円総額をシミュレーション →
※車両写真はクラスのイメージです。
※料金は税込・保険込。最短1週間からのご利用で、1日〜数日の短期レンタルは承っていません。ガソリン代・高速代・駐車場代は別途。配車・引取は長野県内と山梨県北部に対応(法人は無料)。
社用車の経理をラクに。
この記事が役に立ったらシェアしてください


諏訪エリアでの法人レンタカー
、まずは無料でお見積り
担当スタッフが御見積書を
無料で発行します。
お気軽にご相談ください。


よくある質問
Q.法人レンタカーと社用車購入、どちらが安いですか?
1〜2年以内の利用であれば長期レンタカーの方が圧倒的に安いケースがほとんどです。社用車購入は初期費用が高く、保険・車検・税金などの維持費が別途発生します。長期レンタカーはこれらが全込みの月額固定です。
Q.法人レンタカーの料金は経費になりますか?
はい。法人が支払うレンタカー料金は「賃借料」として全額経費計上できます。減価償却の手間がなく、毎月の費用が固定されるため経理処理が非常にシンプルです。
Q.諏訪エリアで法人レンタカーを借りるにはどうすればいいですか?
当社(NBR長野ビジネスレンタカー)にお問い合わせいただければ、台数・車種・期間をヒアリングして当日中にお見積りします。法人請求書払い・配車無料に対応しています。
関連記事



諏訪エリアの
法人・長期レンタカー、
まずは無料相談
記事を読んでご検討中の方は
こちらからお気軽にどうぞ